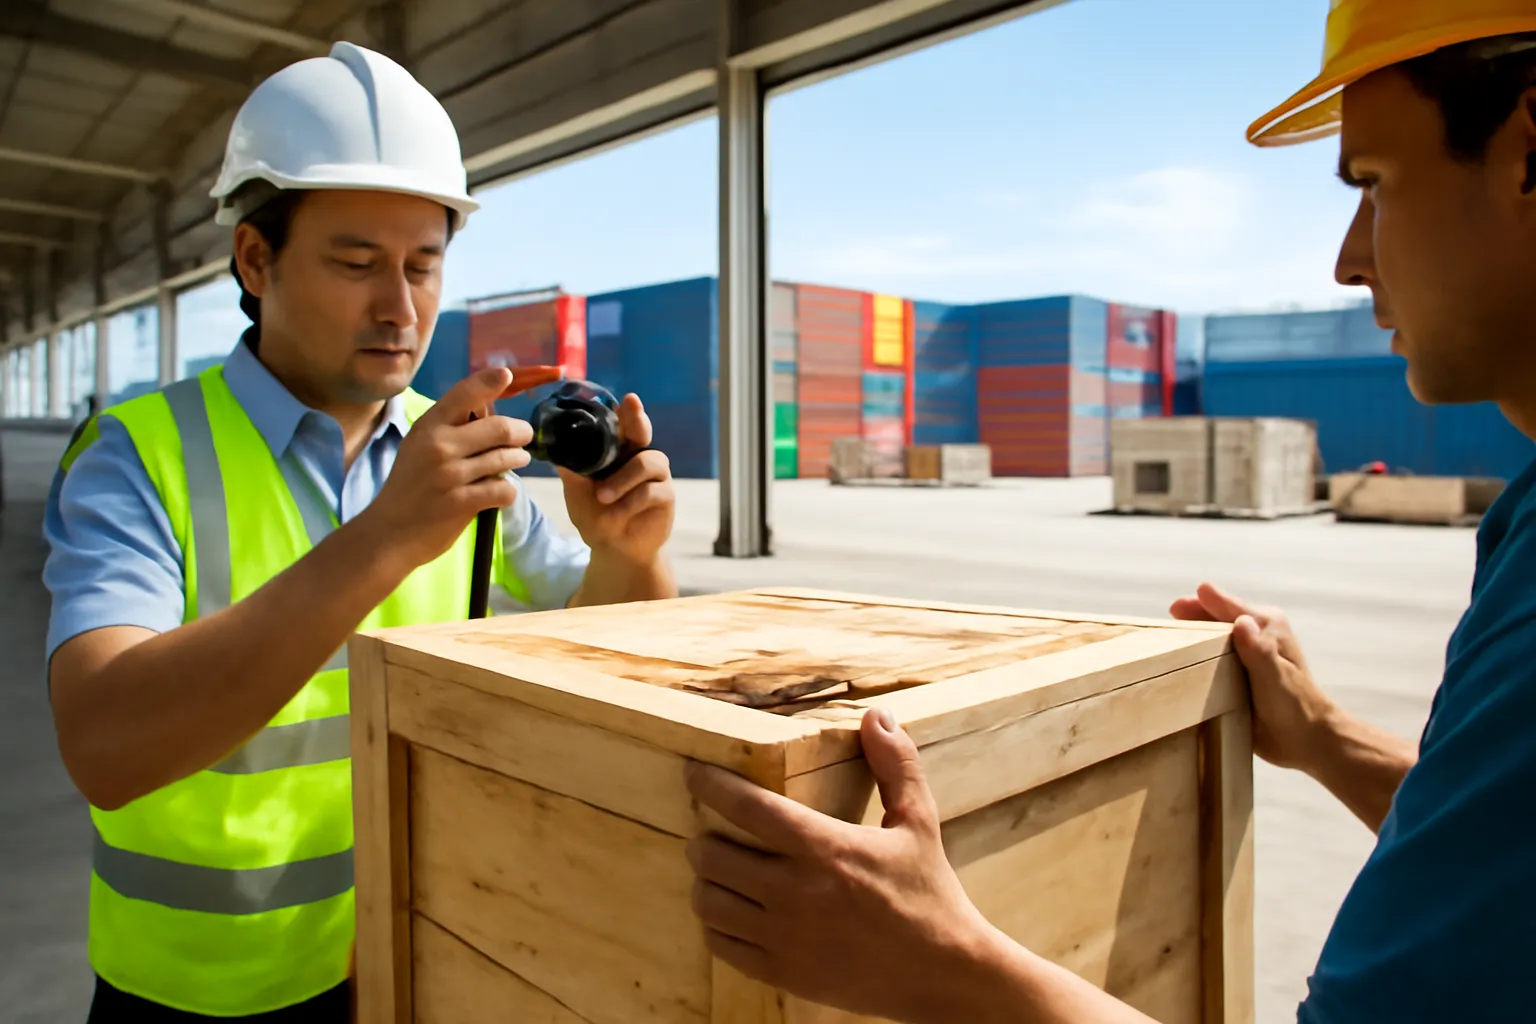
Nguyên tắc dễ nhớ là ai chịu rủi ro hàng hư hỏng ở chặng nào thì người đó nên lo bảo hiểm cho chặng đó, trừ khi hợp đồng buộc bên kia mua hộ. Bảo hiểm hàng hoá vận chuyển có nhiều mức phạm vi, mức rộng nhất bồi thường cho hầu hết các rủi ro trừ những loại bị loại trừ rõ ràng, còn mức hẹp chỉ bồi thường cho một danh sách tai nạn lớn.
Chào bạn, đây là Nhà Thương Gia. Nhiều chủ hàng nhỏ coi bảo hiểm là khoản có thể bỏ để chào giá rẻ hơn một chút. Cho tới khi một container bị rơi, bị ngấm nước, hay con tàu phải bỏ một phần hàng để cứu tàu. Tập này mình nói về những thứ cần biết trước ngày đó.
Hàng hư hỏng thì hãng tàu không bồi thường à?
Hãng tàu có trách nhiệm với hàng, nhưng trách nhiệm đó bị giới hạn khá chặt theo luật và các công ước về vận tải biển. Có nhiều trường hợp hãng tàu được miễn trách nhiệm, chẳng hạn một số rủi ro thiên tai hay lỗi hàng hải, và mức bồi thường tối đa thường tính theo kiện hoặc theo trọng lượng, có thể thấp hơn nhiều so với giá trị hàng.
Muốn đòi được hãng tàu, bạn còn phải chứng minh lỗi thuộc về họ, trong khi container đã niêm phong từ xưởng thì rất khó nói hư hỏng xảy ra ở đâu.
Bảo hiểm hàng hoá ra đời để lấp chỗ trống đó. Nó bồi thường cho chủ hàng theo phạm vi đã mua, không cần chứng minh lỗi của ai, rồi công ty bảo hiểm sẽ tự đi đòi bên có lỗi nếu có.
Nói cách khác, hãng tàu chở hàng, còn bảo hiểm mới thật sự gánh rủi ro thay bạn.
Các mức phạm vi bảo hiểm khác nhau thế nào?
Thị trường bảo hiểm hàng hoá quốc tế dùng phổ biến một bộ điều khoản xuất phát từ thị trường London, chia ba mức gọi là điều kiện A, B và C. Nhiều công ty bảo hiểm Việt Nam cũng dùng các điều kiện tương đương.
Điều kiện C hẹp nhất, bồi thường cho những tai nạn lớn được liệt kê như cháy nổ, tàu mắc cạn, chìm, lật, đâm va, dỡ hàng ở cảng lánh nạn. Điều kiện B rộng hơn, thêm một số rủi ro như động đất, nước biển hay nước sông tràn vào. Điều kiện A rộng nhất, bồi thường mọi rủi ro trừ những thứ bị loại trừ.
Các khoản bị loại trừ thường gồm hao hụt tự nhiên, đóng gói không đủ chắc, hàng có khuyết tật sẵn, chậm trễ, và hành vi cố ý của người được bảo hiểm. Chiến tranh và đình công thường phải mua thêm điều khoản riêng.
Hàng dễ vỡ, dễ hỏng, giá trị cao nên mua mức rộng. Hàng rời ít hư hỏng có thể cân nhắc mức hẹp hơn. Đọc kỹ danh sách loại trừ quan trọng không kém đọc danh sách được bồi thường.
Ai mua bảo hiểm theo từng điều kiện giao hàng?
Với điều kiện tiền hàng, bảo hiểm và cước, người bán bắt buộc mua bảo hiểm cho người mua, và bộ quy tắc chỉ đòi mức tối thiểu khá hẹp. Nếu người mua muốn được bảo vệ rộng hơn, hai bên phải ghi rõ trong hợp đồng.
Với điều kiện giao lên tàu, rủi ro sang người mua khi hàng lên tàu, nên người mua tự mua bảo hiểm cho chặng biển. Người bán vẫn nên lo bảo hiểm cho chặng từ xưởng tới cảng, vì rủi ro chặng đó là của mình.
Giá trị bảo hiểm thường được tính bằng giá trị hàng cộng cước và cộng thêm một phần mười để bù lợi nhuận dự tính và chi phí phát sinh. Mua thấp hơn giá trị thật thì khi có tổn thất, bồi thường có thể bị tính theo tỷ lệ, không đủ bù.
Một lỗi hay gặp: không ai mua cho chặng đường bộ đầu tiên, vì mỗi bên nghĩ bên kia lo. Hãy hỏi đúng câu: từ cửa xưởng tới cửa kho người mua, có chặng nào hàng đang trôi nổi mà không ai bảo hiểm không.
Tổn thất chung: khi hàng của bạn nguyên vẹn mà vẫn phải góp tiền
Tổn thất chung là một tập quán hàng hải rất xưa. Khi con tàu gặp nguy, thuyền trưởng có thể quyết định hy sinh một phần hàng hoặc chịu một chi phí bất thường để cứu cả tàu lẫn hàng còn lại. Thiệt hại đó được chia cho tất cả các bên có quyền lợi trên chuyến tàu, theo tỷ lệ giá trị.
Nghĩa là hàng của bạn có thể không hề hấn gì, nhưng muốn nhận hàng bạn vẫn phải góp một phần chi phí cứu tàu. Hãng tàu thường giữ hàng cho tới khi chủ hàng nộp tiền ký quỹ hoặc có bảo lãnh.
Nếu bạn có bảo hiểm, công ty bảo hiểm thường đứng ra bảo lãnh và chịu khoản đóng góp này theo hợp đồng. Không có bảo hiểm, bạn phải tự lo tiền, có khi đáng kể so với giá trị lô hàng.
Chuyện này hiếm, nhưng khi xảy ra thì cả trăm chủ hàng trên một con tàu cùng dính. Đó là lý do người buôn lâu năm ít khi để lô hàng đi biển mà không có bảo hiểm.
Hàng tới nơi bị hư hỏng: làm gì ngay?
Việc đầu tiên là đừng vội ký nhận sạch sẽ. Khi nhận container hay kiện hàng, thấy niêm phong bị đổi, container móp, hàng ướt, hãy ghi chú ngay trên biên bản giao nhận và chụp ảnh.
Việc thứ hai là báo cho công ty bảo hiểm hoặc đại diện của họ càng sớm càng tốt, theo đúng thời hạn trong hợp đồng. Họ sẽ chỉ định giám định viên tới xem tổn thất. Đừng tự ý tiêu huỷ hay bán hàng hỏng trước khi giám định.
Việc thứ ba là gửi thư dự kháng, tức thư thông báo khiếu nại, cho hãng tàu và cảng trong thời hạn luật định, để giữ quyền đòi bồi thường của mình và của công ty bảo hiểm sau này.
Cuối cùng là gom đủ hồ sơ: hợp đồng bảo hiểm, hoá đơn, vận đơn, phiếu đóng gói, biên bản giám định, ảnh chụp, thư từ. Hồ sơ càng gọn, bồi thường càng nhanh.
Câu hỏi thường gặp
Phí bảo hiểm hàng hoá được tính thế nào?
Phí thường bằng giá trị bảo hiểm nhân với một tỷ lệ phí, tuỳ loại hàng, tuyến đường, phương tiện và mức phạm vi bảo hiểm. Hãy xin báo giá của vài công ty bảo hiểm cho đúng lô hàng của mình.
Có thể mua bảo hiểm cho cả năm thay vì từng lô không?
Có, nhiều công ty bảo hiểm có hợp đồng bảo hiểm bao, áp dụng cho nhiều lô trong một thời gian, chủ hàng chỉ cần khai báo từng lô. Cách này hợp với doanh nghiệp có lô hàng đều đặn.
Hàng bị trộm mất trong container có được bồi thường không?
Tuỳ mức phạm vi đã mua. Điều kiện rộng nhất thường bồi thường mất cắp, còn các mức hẹp có thể không bao gồm. Hãy kiểm tra kỹ điều khoản trước khi mua.
Đóng gói kém có ảnh hưởng tới bồi thường không?
Có. Đóng gói không đủ chắc so với tính chất hàng và hành trình thường nằm trong danh sách loại trừ, nên hư hỏng do lý do này có thể không được bồi thường.
Thời hạn khiếu nại hãng tàu là bao lâu?
Thời hạn thông báo và khởi kiện do luật áp dụng và điều khoản vận đơn quy định, có thể khá ngắn. Nên hỏi ngay công ty bảo hiểm hoặc luật sư khi phát hiện tổn thất để không bị lỡ hạn.